Domain waschtischmodul.de kaufen?
Wir ziehen mit dem Projekt
waschtischmodul.de um.
Sind Sie am Kauf der Domain
waschtischmodul.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain waschtischmodul.de kaufen?
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
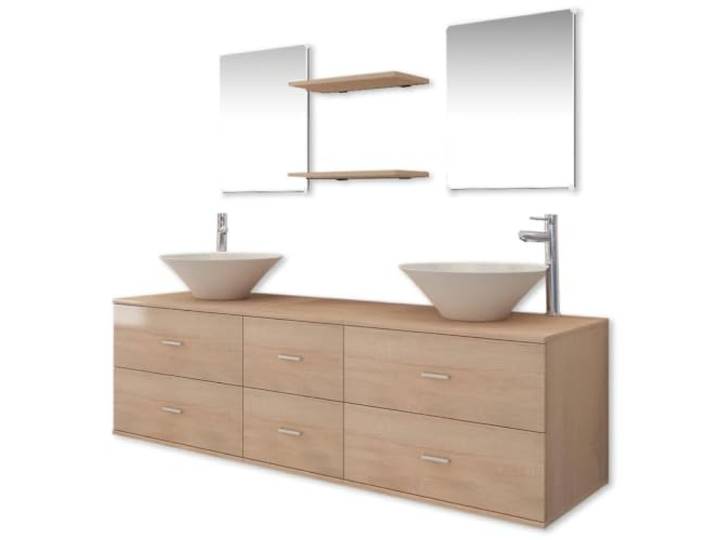
POUFGDR Badezimmermöbel, 9-teilig, mit Waschbecken und Wasserhahn, Beige Wandschrank, 2 Spiegel, 2 Einlegeböden, Keramik, verchromte Mischbatterien, massives Messing, Montage über der ThekePOUFGDR Badezimmermöbel, 9-teilig, mit Waschbecken und Wasserhahn, Beige Wandschrank, 2 Spiegel, 2 Einlegeböden, Keramik, verchromte Mischbatterien, massives Messing, Montage über der Theke. 9-teiliges Badezimmermöbel mit 1 Wand-Waschbeckenschrank, 2 Spiegeln, 2 Regalen, 2 Waschbecken und 2 Wasserhähnen zur Platzoptimierung. Waschbeckenschrank mit vier Schubladen bietet Stauraum für Toilettenartikel, Schönheitsprodukte, Kämme, Kosmetika, Zahnbürsten und Zahnpasten in Reichweite. Hergestellt aus hochwertiger Spanplatte, ist dieser Waschtisch robust und langlebig, mit zwei Keramik-Waschbecken, die kratzfest und korrosionsbeständig sind. Die 2 Mischbatterien umfassen Heiß- und Kaltwasserschläuche mit Installationsteilen, verchromte Oberfläche, massive Messingkonstruktion, Zinkgriff und Keramikscheibenkartusche. Einfache Montage: Die Löcher für Wasserhähne sind nicht vorgebohrt. Lesen Sie die Anweisungen vor Gebrauch und bewahren Sie sie zum späteren Nachschlagen auf. Farbe:Beige588,00 €*Versand: 69,76 €Sichere Weiterleitung zum Anbieter
-
Geberit Handtuchhalter für Badezimmermöbel 503012011Geberit Handtuchhalter für Badezimmermöbel: weiß / pulverbeschichtet matt, 503012011 Geberit Handtuchhalter für Badezimmermöbel Farbe / Oberfläche Farbe: weiß Oberfläche: pulverbeschichtet matt Technische Eigenschaften Werkstoff: Aluminium B / Breite (cm): 40 cm H / Höhe (cm): 0,8 cm T / Tiefe (cm): 7,2 cm Zusätzlicher Lieferumfang Handtuchhalter Befestigungsmaterial Produktdaten Werksartikelnummer: 503012011 EAN: 4025410126771 Gewicht: 0,32 kg Hersteller: Geberit30,89 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Geberit Handtuchhalter für Badezimmermöbel 503012211Geberit Handtuchhalter für Badezimmermöbel: chrom / glänzend, 503012211 Geberit Handtuchhalter für Badezimmermöbel Farbe / Oberfläche Farbe: chrom Oberfläche: glänzend Technische Eigenschaften Werkstoff: Aluminium B / Breite (cm): 40 cm H / Höhe (cm): 0,8 cm T / Tiefe (cm): 7,2 cm Zusätzlicher Lieferumfang Handtuchhalter Befestigungsmaterial Produktdaten Werksartikelnummer: 503012211 EAN: 4025410126795 Gewicht: 0,32 kg Hersteller: Geberit37,77 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Geberit Handtuchhalter für Badezimmermöbel 503012141Geberit Handtuchhalter für Badezimmermöbel: schwarz matt / pulverbeschichtet matt, 503012141 Geberit Handtuchhalter für Badezimmermöbel Farbe / Oberfläche Farbe: schwarz matt Oberfläche: pulverbeschichtet matt Technische Eigenschaften Werkstoff: Aluminium B / Breite (cm): 40 cm H / Höhe (cm): 0,8 cm T / Tiefe (cm): 7,2 cm Zusätzlicher Lieferumfang Handtuchhalter Befestigungsmaterial Produktdaten Werksartikelnummer: 503012141 EAN: 4025410133496 Gewicht: 0,32 kg Hersteller: Geberit30,89 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter

-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **


Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
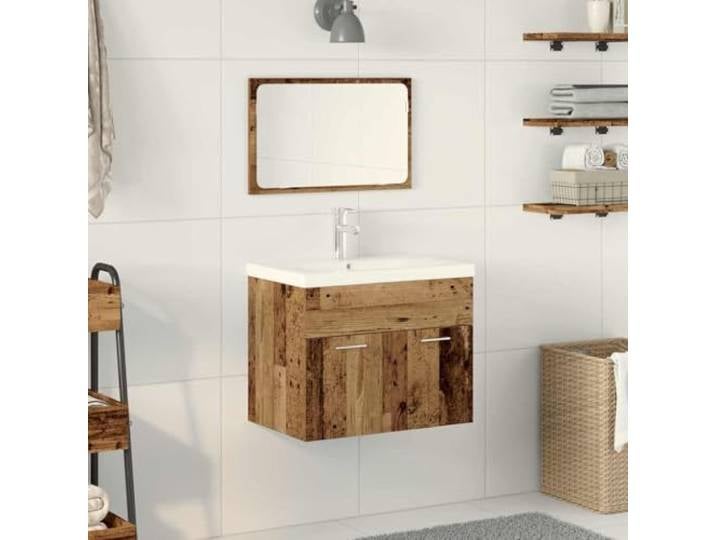
KGCRYUWED Badezimmermöbel-Set Wandmontage Waschbecken Schrank Spiegel Platzsparendes Design, Inklusive Wandhalterung, Pflegeleichter HolzwerkstoffKGCRYUWED Badezimmermöbel-Set Wandmontage Waschbecken Schrank Spiegel Platzsparendes Design, Inklusive Wandhalterung, Pflegeleichter Holzwerkstoff. KGCRYUWED Badmöbel-Set im minimalistischen Stil für eine organisierte und ästhetische Badezimmergestaltung in jedem Zuhause Platzsparende Wandmontage zur optimalen Raumnutzung in kleinen und großen Bädern sorgt für einen sauberen Bodenbereich Stabile Konstruktion aus langlebigem Holzwerkstoff für hohe Feuchtigkeitsbeständigkeit und eine beständige Nutzung im Innenbereich Komplettes Set bestehend aus einem 60 x 38,5 x 46 cm Schrank, 61 x 39 x 18 cm Waschbecken sowie einem 60 x 37 cm Spiegel Silberne Stangengriffe aus Metall ermöglichen ein bequemes Öffnen der Türen und setzen elegante Akzente im modernen Design Farbe:Braun239,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
POUFGDR Badezimmermöbel, 9-teilig, mit Waschbecken und Wasserhahn, Beige Wandschrank, 2 Spiegel, 2 Einlegeböden, Keramik, verchromte Mischbatterien, massives Messing, Montage über der ThekePOUFGDR Badezimmermöbel, 9-teilig, mit Waschbecken und Wasserhahn, Beige Wandschrank, 2 Spiegel, 2 Einlegeböden, Keramik, verchromte Mischbatterien, massives Messing, Montage über der Theke. 9-teiliges Badezimmermöbel mit 1 Wand-Waschbeckenschrank, 2 Spiegeln, 2 Regalen, 2 Waschbecken und 2 Wasserhähnen zur Platzoptimierung. Waschbeckenschrank mit vier Schubladen bietet Stauraum für Toilettenartikel, Schönheitsprodukte, Kämme, Kosmetika, Zahnbürsten und Zahnpasten in Reichweite. Hergestellt aus hochwertiger Spanplatte, ist dieser Waschtisch robust und langlebig, mit zwei Keramik-Waschbecken, die kratzfest und korrosionsbeständig sind. Die 2 Mischbatterien umfassen Heiß- und Kaltwasserschläuche mit Installationsteilen, verchromte Oberfläche, massive Messingkonstruktion, Zinkgriff und Keramikscheibenkartusche. Einfache Montage: Die Löcher für Wasserhähne sind nicht vorgebohrt. Lesen Sie die Anweisungen vor Gebrauch und bewahren Sie sie zum späteren Nachschlagen auf. Farbe:Beige588,00 €*Versand: 69,76 €Sichere Weiterleitung zum Anbieter
-
Geberit Handtuchhalter für Badezimmermöbel 503012011Geberit Handtuchhalter für Badezimmermöbel: weiß / pulverbeschichtet matt, 503012011 Geberit Handtuchhalter für Badezimmermöbel Farbe / Oberfläche Farbe: weiß Oberfläche: pulverbeschichtet matt Technische Eigenschaften Werkstoff: Aluminium B / Breite (cm): 40 cm H / Höhe (cm): 0,8 cm T / Tiefe (cm): 7,2 cm Zusätzlicher Lieferumfang Handtuchhalter Befestigungsmaterial Produktdaten Werksartikelnummer: 503012011 EAN: 4025410126771 Gewicht: 0,32 kg Hersteller: Geberit30,89 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Geberit Handtuchhalter für Badezimmermöbel 503012211Geberit Handtuchhalter für Badezimmermöbel: chrom / glänzend, 503012211 Geberit Handtuchhalter für Badezimmermöbel Farbe / Oberfläche Farbe: chrom Oberfläche: glänzend Technische Eigenschaften Werkstoff: Aluminium B / Breite (cm): 40 cm H / Höhe (cm): 0,8 cm T / Tiefe (cm): 7,2 cm Zusätzlicher Lieferumfang Handtuchhalter Befestigungsmaterial Produktdaten Werksartikelnummer: 503012211 EAN: 4025410126795 Gewicht: 0,32 kg Hersteller: Geberit37,77 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Geberit Handtuchhalter für Badezimmermöbel 503012141Geberit Handtuchhalter für Badezimmermöbel: schwarz matt / pulverbeschichtet matt, 503012141 Geberit Handtuchhalter für Badezimmermöbel Farbe / Oberfläche Farbe: schwarz matt Oberfläche: pulverbeschichtet matt Technische Eigenschaften Werkstoff: Aluminium B / Breite (cm): 40 cm H / Höhe (cm): 0,8 cm T / Tiefe (cm): 7,2 cm Zusätzlicher Lieferumfang Handtuchhalter Befestigungsmaterial Produktdaten Werksartikelnummer: 503012141 EAN: 4025410133496 Gewicht: 0,32 kg Hersteller: Geberit30,89 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Geipel, Ines: Gesperrte AblageGesperrte Ablage , Unterdrückte Literaturgeschichte in Ostdeutschland 1945 - 1989 , Nockenwellenverstellteile > Ventile & Ventilsteuerungsteile , Auflage: Neuauflage / Nachdruck 2022, Erscheinungsjahr: 201510, Produktform: Leinen, Autoren: Geipel, Ines~Walther, Joachim, Auflage/Ausgabe: Neuauflage / Nachdruck 2022, Seitenzahl/Blattzahl: 456, Keyword: Autoren; Autorinnen; DDR; Literaturgeschichte; Ostdeutschland; Schriftsteller; Schriftstellerinnen; Stasi, Fachschema: DDR / Literatur, Fachkategorie: Kunst: allgemeine Themen, Region: Ostdeutschland, DDR, Sprache: Deutsch, Warengruppe: HC/Literaturwissenschaft/Deutschsprachige, Fachkategorie: Literaturwissenschaft, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Lilienfeld Verlag, Verlag: Lilienfeld Verlag, Verlag: Eckelt, Viola, Länge: 214, Breite: 139, Höhe: 46, Gewicht: 650, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lemaitre, Pierre: Spiegel unseres SchmerzesSpiegel unseres Schmerzes , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20201017, Produktform: Leinen, Beilage: gebunden mit Schutzumschlag, Autoren: Lemaitre, Pierre, Übersetzung: Scheffel, Tobias, Seitenzahl/Blattzahl: 480, Keyword: Affäre; Ardennen; Armee; Bunker; Chaos, Flucht; Deutsches Reich; Familiengeheimnis; Farben des Feuers; Flüchtling; Frankreich; Gasangriff; Hochstapler; Kriegserklärung; Liebesgeschichte; Luftangriff; Maas; Maginot-Linie; Paris, Cafés; Prix Goncourt; Propaganda; Restaurant, Montmarte; Schmuggelware; Soldaten; Wir sehen uns dort oben; Zweiter Weltkrieg; deutsche Wehrmacht; uneheliches Kind, Fachschema: Paris / Roman, Erzählung~Vierziger Jahre / Roman, Erzählung~Weltkrieg 1939/45 / Roman, Erzählung, Fachkategorie: Moderne und zeitgenössische Belletristik~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales~Belletristik in Übersetzung, Region: Paris (City), Zeitraum: 1940 bis 1949 n. Chr., Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Kriegsromane: Zweiter Weltkrieg, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Cotta'sche, J. G., Buchhandlung Nachfolger GmbH, Länge: 223, Breite: 145, Höhe: 41, Gewicht: 645, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 233353624,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.